


Actualités
Thématiques

IFI : du caractère rachetable du PER
Vous envisagez de souscrire un Plan d’épargne retraite (PER) avec des unités de compte immobilières. Quid de l'articulation avec votre patrimoine immobilier, et de l'éventuel paiement de impôt sur la fortune immobilière (IFI) ?
Lire la suite
mars 2023 Presse


Gestion sous mandat : confier les clés de son contrat
La plupart des contrats que nous vous conseillons dans ce dossier proposent des mandats de gestion pilotée, déléguée ou profilée.
Lire la suite
juin 2021 Presse
Bonus des fonds euros : pour gonfler la performance
A qui est prêt à prendre des risques avec des unités de compte (UC), et limiter ainsi l'investissement sur le fonds en euros, les assureurs se montrent reconnaissants.
Lire la suite
février 2021 Presse

Le meilleur placement sécurisé en 2020 est encore l'assurance-vie
Les fonds en euros apparaissent toujours comme les placements les plus rentables si l'on ne souhaite prendre aucun risque, mais jusqu'à quand ?
Lire la suite
février 2021 Presse
PER : défiscalisez et diversifiez votre épargne retraite
Le nouveau plan d'épargne retraite a été lancé il y a tout juste un an. Quel bilan tirer de cette première année ?
Lire la suite
octobre 2020 Presse


Assurance-vie : comment limiter les effets de la crise
Le monde de l'assurance-vie se divise en deux catégories : les fonds en euros et les unités de compte (UC). Pour les épargnants qui avaient, avant la crise, toutes leurs économies placées sur des fonds en euros, garantis en capital, il ne devrait pas y avoir de mauvaise surprise. Au pire, le rendement sera nul cette année, mais il ne peut pas être négatif
Lire la suite
mai 2020 Presse
Simulations : deux placements, trois méthodes, cinq tranches
Il existe deux variables à intégrer pour effectuer la comparaison entre le plan d’épargne retraite (PER) et l’assurance-vie : la méthode de calcul et le taux de la tranche marginale d’imposition à la retraite.
Lire la suite
mars 2020 Presse
L’assurance-vie face au krach : ne pas se précipiter à la vente ni à l’achat
Comment réagissent les épargnants ? Est-ce le moment de « faire des bonnes affaires », comme a dit la secrétaire d’État Agnès Pannier-Runacher ?
Lire la suite
mars 2020 Presse
Comment devenir rentier et vivre sans travailler
Toucher des revenus avant sa retraite sans pour autant travailler n'est pas forcément utopique. Mais, il convient de s'y prendre tôt et de diversifier. Découvrez tous nos calculs pour vous aider à établir votre stratégie. Zoom sur les solutions de placement les plus pertinentes, sans oublier la pincée de risque désormais nécessaire.
Lire la suite
novembre 2019 Presse
L'assurance-vie : un produit d'épargne idéal pour s'assurer des revenus réguliers
L'assurance-vie bat tous les records début 2019. Certes, en termes de taux de détention, le livret A est plus plébiscité que l'assurance-vie. Mais, en termes d'encours, il s'agit incontestablement du placement préféré des Français (1.750 milliards d'euros à fin juin [+ 3 % sur un an], contre 405 milliards pour le livret A et le LDDS, livret de développement durable et solidaire).
Lire la suite
novembre 2019 Presse
Assurance-vie : vers un PER ? Bien peser le pour et le contre
Les nouveaux plans d'épargne retraite (PER), commercialisés à partir du 1er octobre, offriront un avantage apparemment intéressant si l'on verse dessus un ou plusieurs rachats de son assurance-vie. Chaque année, jusqu'au 31 décembre 2022, il sera possible de bénéficier d'un abattement doublé (soit 9.200 € pour une personne seule et 18.400 € pour un couple).
Lire la suite
octobre 2019 Presse

Transférabilité de l'assurance-vie : bonne opération pour contrat délaissé
Le transfert est possible seulement au sein de la même compagnie. Peu d'assureurs sont prêts alors que la loi Pacte permet déjà le transfert.
Lire la suite
octobre 2019 Presse
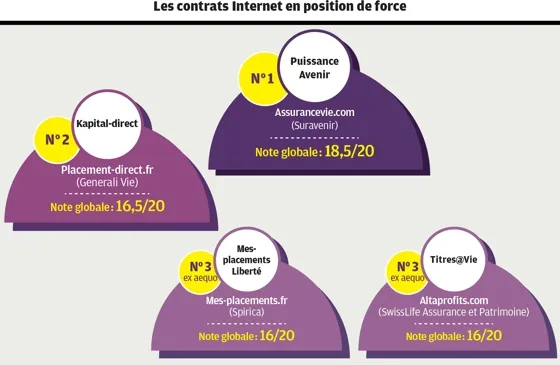
Les contrats d'assurance-vie en ligne font la course en tête dans notre palmarès
Les contrats Internet sont, cette année encore, présents en nombre dans notre palmarès. Sur les 31 contrats d'assurance-vie multisupport sélectionnés, les 18 premiers qui ont obtenu les meilleures notes (de 12,5 à 18,5 sur 20) sont distribués… en ligne. Au total, pas moins de 23 contrats Web apparaissent dans notre sélection.
Lire la suite
septembre 2019 Presse
L’assurance-vie en ligne attire de plus en plus, mais des freins persistent
La part de marché des distributeurs d’assurance-vie en ligne a triplé en l’espace de dix ans. Mais ce canal de souscription a encore du mal à séduire les épargnants moins avertis.
Lire la suite
juin 2019 Presse